④ 土地・建物を子どもに譲りたい
④ 土地・建物を子どもに譲りたい
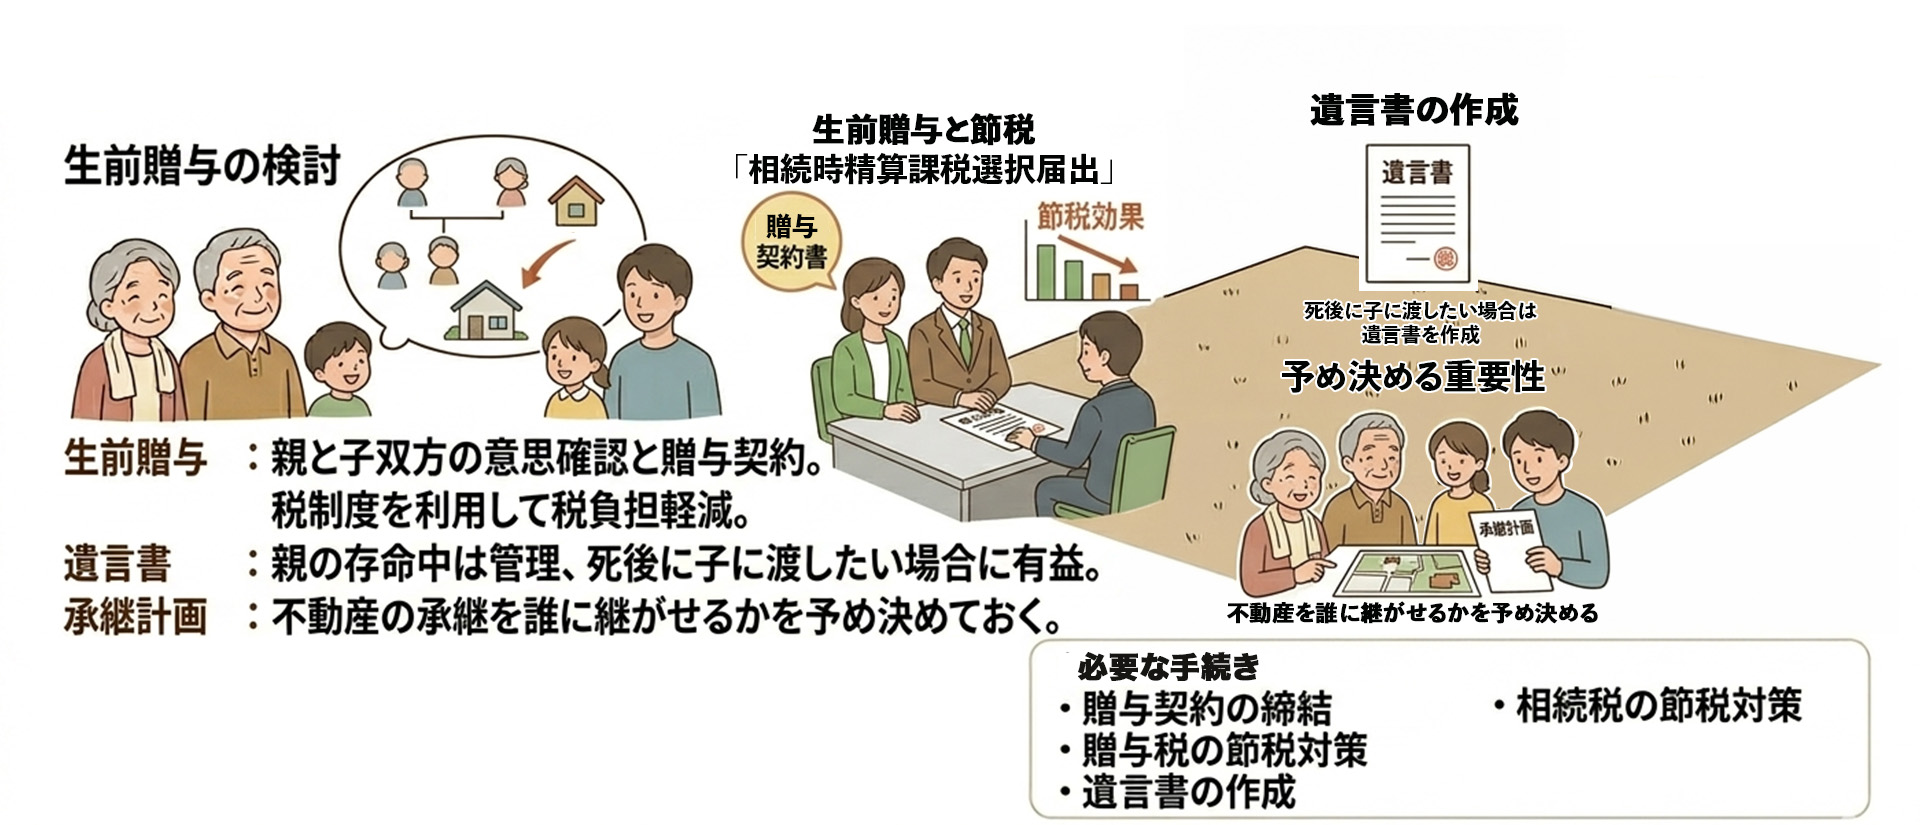
子どもや他の親族に不動産を譲りたい場合、生前なら贈与、死亡後なら相続や遺贈によることになります。
生前に贈与する場合は、例えば、親と子双方の意思を確認し、贈与契約をします。
通常110万円を超える贈与には贈与税が課税されますが、例えば、相続時精算課税制度を利用することで,
贈与時の税の負担を軽減することも可能です。他方、親の存命中は自身で管理し、死後に子に渡したい場合は,
遺言書を作成し承継者を指定することが有益です。相続の際には、不動産の承継をどうするかが特に問題となります。
そのため、不動産を誰に継がせるかを予め決めておくのが重要です。
生前に贈与する場合は、例えば、親と子双方の意思を確認し、贈与契約をします。
通常110万円を超える贈与には贈与税が課税されますが、例えば、相続時精算課税制度を利用することで,
贈与時の税の負担を軽減することも可能です。他方、親の存命中は自身で管理し、死後に子に渡したい場合は,
遺言書を作成し承継者を指定することが有益です。相続の際には、不動産の承継をどうするかが特に問題となります。
そのため、不動産を誰に継がせるかを予め決めておくのが重要です。